
Campanhas de clientes apenas para conversão
Defina quais ingredientes, embalagens e produtos acabados pertencem ao cliente. Uma taxa de conversão deve ser comparada aos custos de conversão, excluindo esses materiais do cliente de ambos os lados.
Planeje produtos qualificados dos clientes, duração das campanhas, economia da conversão, utilidades e interfaces de equipamentos de múltiplos OEMs para uma fábrica de manufatura terceirizada de bebidas.
Converse sobre seu projeto
Defina quais ingredientes, embalagens e produtos acabados pertencem ao cliente. Uma taxa de conversão deve ser comparada aos custos de conversão, excluindo esses materiais do cliente de ambos os lados.
Quando o fabricante é proprietário dos materiais, receita do produto e custo variável devem incluí-los de forma consistente, com a necessidade correspondente de financiamento de estoque/contas a receber.
Estabelecer receitas qualificadas, formatos de embalagem, campanhas práticas mínimas, testes, higienização e liberação. Contabilizar utilização somente quando clientes e limites físicos de operação forem compatíveis.
Avaliar cada cliente/receita/embalagem em relação à fábrica mantida antes de prometer capacidade de lançamento.
Medir toda a transição do produto final ao próximo produto bom, incluindo estados de embalagem/processo.
Comparar estado dos ativos, prontidão do destino, demanda de utilidades e continuidade dos serviços.
Revise cada sistema conforme seu serviço operacional e as interfaces a acordar antes da compra.
Gama qualificada de bateladas/pulmões do cliente.
Receitas, identidade de lote/cliente e estados de múltiplos OEMs.
Circuitos qualificados de transição de cliente/formato.
OEMs selecionados de tratamento/gás/embalagem.
Deslize horizontalmente para comparar todas as colunas ↔
| Sistema | Serviço operacional | Guia relevante da DPS | Confirme antes da compra |
|---|---|---|---|
| Tanques / vasos configurados | Gama qualificada de bateladas/pulmões do cliente. | Tanques e vasos da DPS ↗ | Ingredientes, aplicação operacional, retenção e higienização. |
| Controles de receitas / sequência | Receitas, identidade de lote/cliente e estados de múltiplos OEMs. | Automação e controles ↗ | Autoridade, registros e testes de exceções. |
| Equipamentos CIP e interfaces de circuitos | Circuitos qualificados de transição de cliente/formato. | Sistemas CIP da DPS ↗ | Resíduos, alergênicos, picos de utilidades e responsabilidade pela liberação. |
| Interfaces de equipamentos especializados | OEMs selecionados de tratamento/gás/embalagem. | Instalação e integração ↗ | Testes com clientes, aplicação da linha e embalagens aceitas. |
A seleção de equipamentos deve seguir a carteira qualificada de clientes e as responsabilidades comerciais. Pergunte quantas horas faturáveis boas restam após as trocas, de quais testes e critérios de liberação cada cliente precisa e quais materiais a taxa cobre. Compare a operação total instalada e o caixa de rampa antes de aumentar a velocidade nominal da linha.
Deslize horizontalmente para comparar todas as colunas ↔
| Pergunta de compra | Evidências a preparar | Decisão de engenharia |
|---|---|---|
| Quais clientes são compatíveis com a linha mantida? | Matriz qualificada de fórmulas/embalagens/higienização e testes. | Definir campanhas compatíveis antes de vender capacidade. |
| Qual margem o modelo deve usar? | Taxa/propriedade e base de custos incrementais reais. | Usar de forma consistente a contribuição de conversão somente ou do produto completo. |
| Outra linha se justifica comercialmente? | Compromissos reais, calendário de campanhas e despesas fixas. | Comparar capacidade por fases e realização em cenário desfavorável. |
Comece pelo resultado para o negócio
Uma empresa de produção terceirizada de bebidas obtém receita de campanhas qualificadas e comercialmente utilizáveis, não apenas de horas disponíveis de máquina. A DPS oferece uma conversa de engenharia/integração para a fábrica de manufatura, não o serviço de produção terceirizada da marca. Defina a gama real de produtos/embalagens, prontidão de processo, trocas, utilidades e estados de embalagem antes de adicionar capacidade ou projetar taxas de clientes.
Formulação do cliente, alegações, conservação/envase qualificados, propriedade dos materiais, liberação do produto e compromissos comerciais precisam estar explícitos. Pacotes especializados e famílias de produtos são confirmados individualmente. Não se presume que uma fábrica flexível de produção terceirizada seja capaz de atender qualquer bebida, embalagem ou teste de cliente.
Documentar produtos qualificados dos clientes, formatos de embalagem, propriedade de ingredientes, identidade de lotes e responsabilidades de aceitação antes de definir a base de produção.
Verificar registros de receitas e bateladas, circuitos de limpeza, mudanças de formato e comunicação entre tratamento e envasadora para a campanha acordada do cliente.
Conciliar produto liberado, produção embalada boa, perdas de troca e demanda qualificada dos clientes. Separar capacidade utilizável do volume que os clientes se comprometeram a comprar.
Revise escopo, premissas de custo e caso operacional do projeto. Os exemplos e calculadoras abaixo apoiam o planejamento inicial e não são cotações da DPS.
Medir a economia das campanhas e transições completas no mix real de clientes qualificados. Comparar uma melhoria específica de interface com outro pacote mais rápido ou tanque de mistura adicional.
Definir clientes âncora, gama qualificada de produtos/embalagens, campanhas realistas, escopo especializado de processo/envasadora, utilidades, equipe e armazenamento.
Deslize horizontalmente para comparar todas as colunas ↔
| Condição observada | O que medir antes do projeto | Decisão da DPS / equipe | Base econômica |
|---|---|---|---|
| Campanhas curtas/variadas | Mix de clientes, preparação qualificada e tempo faturável. | Melhorar interfaces de programação e transição compatíveis. | Contribuição incremental de conversão aceita. |
| Margem comercial incorreta | Propriedade dos materiais e base de custos contratuais. | Alinhar economia apenas da taxa ou do produto completo. | Não misturar custos de materiais do cliente com receita de conversão. |
| Baixa realização no lançamento | Compromissos de clientes, testes/liberação e adequação ao cronograma. | Dimensionar capacidade e custos fixos por fases conforme a demanda. | Rampa realista, limite de demanda e capital de giro. |
| Conflitos de utilidades/OEMs | Registros reais de estados de processo/embalagem e serviços. | Coordenar prontidão da linha e infraestrutura compartilhada. | Faturas de referência independentes e produção faturável útil. |
Deslize horizontalmente para comparar todas as colunas ↔
| Decisão | Campanhas existentes | Capacidade adicional |
|---|---|---|
| Uso por campanha | Melhorar programação compatível de clientes e trocas qualificadas. | Adicionar capacidade para produtos, formatos e duração de campanhas práticos e comprometidos. |
| Interfaces de processo | Corrigir conflitos medidos de batelada, tratamento, utilidades ou envasadora. | Integrar pacotes especializados adicionais com responsabilidades de aceitação da linha completa. |
| Limite comercial | Compatibilizar taxas de conversão com custos de conversão e materiais de propriedade do cliente. | Incluir materiais próprios, estoque e financiamento quando o fabricante vende o produto acabado. |
Compare propostas com o mesmo serviço de produto, limites de responsabilidade dos fornecedores e base de aceitação. O valor abaixo é um exemplo transparente para planejamento, não uma faixa de preço de mercado, estimativa de fornecedor ou cotação da DPS.
| Categoria de custo | Valor presumido |
|---|---|
| Engenharia de produto / processo e interfaces | $42,000 |
| Provisão definida para componentes configurados / OEM | $147,000 |
| Instalação mecânica / elétrica em campo | $81,000 |
| Integração de instrumentação e controles | $42,000 |
| Comissionamento e suporte à aceitação | $25,000 |
| Treinamento, documentação e encerramento | $13,000 |
| Escopo definido do projeto | $350,000 |
| Acréscimos separados no local / instalação | $60,000 |
| Contingência de capital (15%) | $61,500 |
| Custo separado e pontual de partida / parada | $40,000 |
| Capital de giro incremental | $50,000 |
| Desembolso inicial total | $561,500 |
O escopo definido pressupõe que frete aplicável, encargos de aquisição e impostos estejam incluídos na estimativa do proprietário. Acrescente explicitamente custos civis, terreno / estrutura, OEM, ambientais, de validação e licenciamento que faltarem. Preço real depende das condições do local e de campo, do serviço, do acesso à produção e do escopo cotado pelo fornecedor. Financiamento excluído.
Caso hipotético de orçamento do proprietário: 250 dias × 0,75 hora útil recuperada/dia × 1.200 kg bons/h × 55% de realização resulta em 123.750 kg incrementais vendidos por ano, após o limite de demanda de 140.000 kg. Preço líquido de $1,25/kg menos custo variável incremental de $0,55/kg gera contribuição de $0,70/kg. Os insumos de referência presumem reduções anuais de $10.000 em energia, $18.000 em água/químicos e $7.000 em manutenção. Mão de obra evitada: 0 horas × $40 × 0% de realização em caixa. A redução verificada das compras de referência contribui com $0; a base é a mesma produção de referência aceita. Deduzir $16.000 de custos fixos anuais adicionais. Resultado: benefício líquido anual estabilizado de $105.625; caixa inicial de $561.500 inclui separadamente os insumos de obra, contingência, partida e capital de giro. São premissas ilustrativas originais, não uma cotação, referência de preço ou resultado alcançado pela DPS.
Calculado com essas premissas: benefício líquido anual estabilizado de $105.625; caixa líquido no primeiro ano de $56.975; retorno em mais de 5 anos; VPL de cinco anos a 10% de −$205.325. Altere as premissas abaixo para testar outro cenário.
Substitua os valores ilustrativos por valores próprios medidos ou cotados. O modelo antes de impostos, desalavancado e de cinco anos usa kg aprovados, contribuição limitada pela demanda e economias da operação-base verificadas separadamente; não é uma cotação de projeto.
Todos os valores padrão são ilustrativos. O caso padrão é uma melhoria em planta em operação, não uma cotação para uma nova planta. Para uma nova operação, defina as economias da operação-base como zero e informe todos os custos operacionais e de capital adicionais.
Inclui contingência, partida e capital de giro
Caixa operacional incremental antes de impostos
Inclui a premissa de rampa do primeiro ano
Com desconto anual de 10%
Benefício líquido anual ÷ investimento inicial em caixa
Ganho acumulado líquido ÷ investimento inicial em caixa
Vendas incrementais modeladas: 123.750 kg/ano com contribuição de $0,70/kg. O cenário-base não alcança o retorno descontado exigido em cinco anos. Caixa líquido no primeiro ano: $56.975.
Realização necessária para atingir o retorno operacional-alvo
Inviável
Demanda, tempo, contribuição ou outros benefícios de caixa não atingem a meta de 5 anos com essas premissas.
A exportação CSV é local. Nenhuma entrada é enviada.
Deslize o gráfico para comparar os cinco anos ↔
Deslize horizontalmente para comparar todas as colunas ↔
| Ano | Caixa líquido | Caixa acumulado | Caixa descontado |
|---|---|---|---|
| Inicial | −$561,500 | −$561,500 | −$561,500 |
| Ano 1 | $56,975 | −$504,525 | $51,795 |
| Ano 2 | $105,625 | −$398,900 | $87,293 |
| Ano 3 | $105,625 | −$293,275 | $79,358 |
| Ano 4 | $105,625 | −$187,650 | $72,143 |
| Ano 5 | $105,625 | −$82,025 | $65,585 |
Deslize horizontalmente para comparar todas as colunas ↔
| Caso | Benefício anual | VPL | Retorno do caixa |
|---|---|---|---|
| Cenário desfavorável | $70,975 | −$418,376 | Além de 5 anos |
| Base | $105,625 | −$205,325 | Além de 5 anos |
| Cenário favorável | $126,800 | −$132,756 | 4,88 anos |
Cenário desfavorável: custos de instalação e do local +20%, realização ×0,75 e contribuição unitária reduzida em 20% de seu valor absoluto. Cenário favorável: realização ×1.15, limitada a 100%, e contribuição unitária aumentada em 10% de seu valor absoluto. O limite de demanda continua valendo.
O padrão reproduz o principal insumo energético da modernização, de $10.000/ano antes da manutenção adicional. A planilha restrita não é um cálculo de produto/processo e não transfere automaticamente valores ao modelo de ROI. Os serviços anuais adicionais estão incluídos na previsão principal de custos fixos adicionais; deduza-os uma única vez.
Prepare as informações abaixo, exporte as premissas que modelou e converse com a DPS sobre as dúvidas. Uma variável não medida é uma questão a resolver, não motivo para inventar precisão.
Os dados da lista e do modelo permanecem neste navegador até você optar por compartilhá-los.
Compare a terceirização da fabricação com uma fábrica própria considerando a demanda, o investimento instalado, os custos operacionais, o capital de giro e um plano de transição realista.
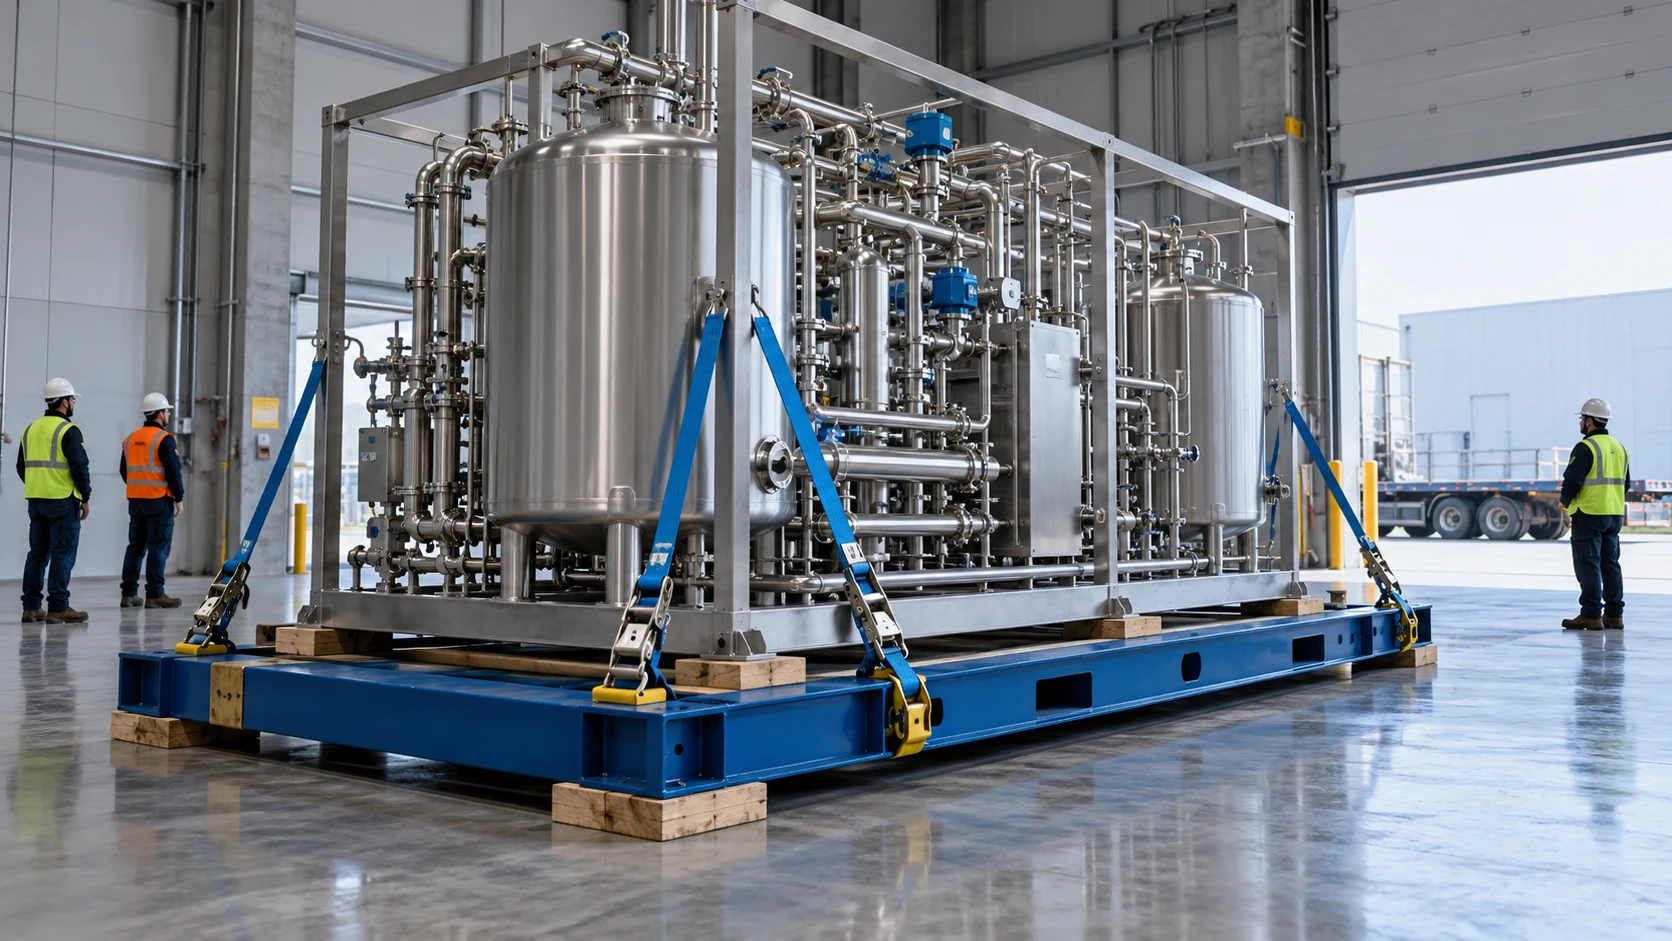
Compare o reaproveitamento de equipamentos, os produtos aprovados pelos clientes, a prontidão da unidade de destino, a cobertura de estoque e o custo total de transição da mudança de uma fábrica de envase por contrato de bebidas.
Traga requisitos do produto, prioridades operacionais e restrições do local para uma conversa inicial de escopo com a DPS.
A ABIR representa categorias diversas, incluindo bebidas prontas de café e chá, néctares, sucos concentrados, energéticos e água de coco. Para um cofabricante, essa variedade é contexto para avaliar o portfólio de clientes, não prova de que todos os produtos caibam na mesma linha. A compatibilidade depende de formulação, embalagem e rota de conservação.
Na proposta, registre campanha mínima, sequência de produtos, troca e limpeza, ingredientes fornecidos e critérios de liberação. Compare a capacidade nominal com horas disponíveis após ajustes e higienização. Identifique quais conexões ou formatos exigem mudança de equipamento.
Fontes e referências