Ir para o conteúdo principal
Disruptive Process Solutions Início

Planejamento da marca à fábrica

Compare a continuidade da manufatura terceirizada, uma unidade própria por fases e uma nova fábrica completa usando os mesmos limites de produto, demanda e custos de caixa.

Converse sobre seu projeto
Bebidas engarrafadas sem marca passando por uma linha de embalagem terceirizada
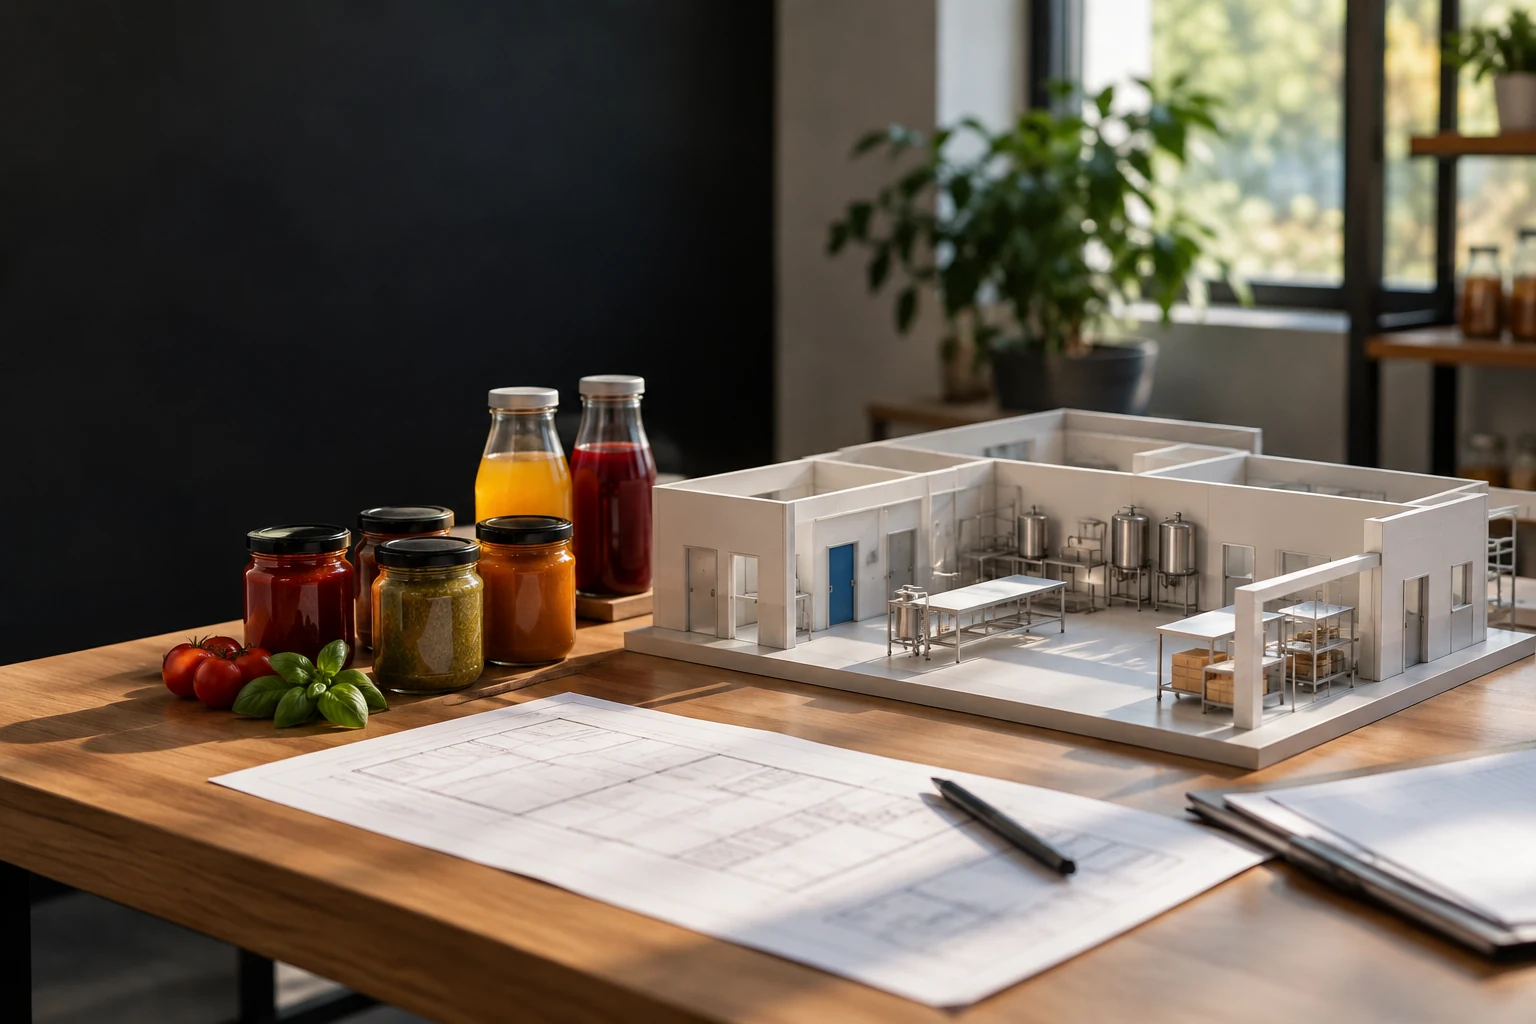
Amostras sem marca de bebidas funcionais e sucos com contexto de ingredientes

Compare seus modelos operacionais

Continuar com a fabricação por contrato

Documentar taxas atuais, propriedade dos materiais, lotes mínimos, frete/armazenamento, qualificação, prazo de entrega e restrições reais dos serviços. A alternativa existente tem custos e vantagens que devem ser representados de forma justa.

Operação própria por fases ou compartilhada

Considerar quais etapas de processo aceitas podem ser internalizadas enquanto a produção ou embalagem especializada continua externa. Orçar transporte adicional, coordenação, testes e duplicação de custos fixos.

Primeira fábrica completa

Definir todas as responsabilidades por ingredientes, processo, embalagem, local, utilidades, equipe, qualidade, manutenção e atendimento ao cliente. A capacidade própria cria custos fixos e necessidades de financiamento mesmo quando os pedidos ficam abaixo do plano.

Da marca à fábrica em operação

Usar o mesmo produto, embalagem e demanda aceitos nas alternativas terceirizada e própria.

  1. Definir demanda comercialCompromisso, mix e cenário desfavorável.
  2. Especificar produto/embalagemMétodo qualificado e liberação.
  3. Mapear custos de serviços atuaisTaxas, logística e propriedade.
  4. Acordar prontidão do proprietárioPessoas, sistemas e capital.
Resolva antes da compraNão comparar a receita de varejo com a taxa de uma empresa terceirizada; as vendas da marca podem ser comuns às duas alternativas.

Integrar os requisitos de produto/OEM a um plano viável de edifício, utilidades e operação.

  1. Selecionar local viávelServiços, fluxo e adequação.
  2. Definir pacotes completosProcesso, tratamento e envase.
  3. Orçar operação fixaEquipe, ocupação e serviços.
  4. Financiar lançamento e estoqueTestes, rampa e capital de giro.
Resolva antes da compraO preço de compra dos equipamentos é apenas parte do financiamento da primeira fábrica.

Coordenar qualificação, prontidão dos operadores, testes dos fornecedores e transição comercial antes de transferir a demanda dos clientes.

  1. Fechar interfaces com fornecedoresProprietário, DPS e OEMs especialistas.
  2. Planejar treinamento/procedimentosProntidão operacional e de qualidade.
  3. Execute testes qualificadosReceitas e embalagens reais.
  4. Aumentar produção com base em evidênciasProdução aceita e pedidos reais.
Resolva antes da compraUma linha instalada não torna automaticamente pronta uma organização de manufatura.

alternativas terceirizadas e próprias

Definir o escopo da fábrica

Revise cada sistema conforme seu serviço operacional e as interfaces a acordar antes da compra.

Aplicações dos sistemas e responsabilidades dos fornecedores

Funções dos equipamentos, utilidades e responsabilidades dos fornecedores.

Deslize horizontalmente para comparar todas as colunas ↔

Selecione conforme o serviço operacional e o escopo acordado com o fornecedor
SistemaServiço operacionalGuia relevante da DPSConfirme antes da compra
Avaliação de alternativas de investimentoAvaliação de alternativas e financiamento total.Planejamento de capital ↗Mesmo produto/demanda e contrafactual explícito.
Base de projeto do processo/linhaBase de projeto completa do produto/embalagem e processo.Engenharia de processos ↗Responsabilidades qualificadas dos fornecedores e viabilidade da unidade.
Utilidades de processo e distribuiçãoServiços completos de processo/limpeza da fábrica.Planejamento da infraestrutura de utilidades ↗Origem, distribuição, adequação do local e fases futuras.
Interfaces de equipamentos especializadosEquipamentos especializados selecionados e organização do proprietário.Instalação e integração ↗Aceitação, treinamento, testes de produto e prontidão operacional.

Engenharia da operação de manufatura

Comece pelo resultado para o negócio

Uma marca deve considerar uma fábrica própria quando o modelo comercial, de produto e operacional puder sustentar todos os ativos e custos indiretos. A DPS pode discutir estudos de viabilidade em escopo definido, engenharia de processos, interfaces de equipamentos/OEMs, utilidades, execução do projeto e planejamento da partida. O motivo do envolvimento é comparar alternativas viáveis antes de comprar máquinas, não presumir que eliminar a taxa de uma empresa terceirizada gere automaticamente um retorno melhor.

Confirme com a DPS o produto exato da marca à fábrica, o método de conservação e a adequação do projeto antes de atribuir um escopo de execução. Confirme produto/embalagem, processo especializado, qualidade/liberação, local/licenciamento e responsabilidades operacionais do proprietário antes de assumir o compromisso com o projeto. Este guia é uma estrutura de avaliação, não uma evidência de que a DPS aprove a fórmula da marca, garanta a demanda dos clientes ou forneça todas as máquinas especializadas.

Testes de comissionamento e aceitação de desempenho.

Acordar uma alternativa de fornecimento equivalente

Documentar taxas atuais de manufatura por contrato, propriedade dos materiais, restrições do serviço e demanda real, junto aos limites equivalentes de processo e embalagem da fábrica própria.

Verificar prontidão da fábrica e das operações

Confirmar local, utilidades, equipamentos especializados, equipe, qualidade, manutenção e responsabilidades pela aceitação dos fornecedores para o modelo selecionado, próprio ou por fases.

Testar a base do lançamento e do financiamento

Conciliar cenário de baixa demanda, rampa, capital de giro e fornecimento externo mantido antes de assumir o plano operacional.

Equipamentos industriais de refrigeração e distribuição de utilidades em uma fábrica de alimentos

Planeje seu projeto

Revise escopo, premissas de custo e caso operacional do projeto. Os exemplos e calculadoras abaixo apoiam o planejamento inicial e não são cotações da DPS.

Compare o local, as áreas de preparação e o escopo operacional completo.

Precificar o serviço terceirizado real e a internalização escalonada viável para o mesmo produto e volume aceitos. Incluir logística, trabalho duplicado, qualificação e responsabilidades de qualidade.

Limite do investimentoUm caso de internalização incremental subtrai o custo total da alternativa atual; a calculadora de fábrica isolada abaixo não deve ser apresentada como essa diferença.

Definir toda a organização operacional, rota qualificada de produto/embalagem, equipamentos, local, utilidades, equipe, serviços e demanda realista.

Limite do investimentoO padrão abaixo é uma análise preliminar de uma nova fábrica isolada: economias históricas são zero, e estão incluídos todos os custos fixos operacionais adicionais e o financiamento do lançamento.

Alta taxa externa de conversão, capacidade própria subutilizada e valor operacional.

Deslize horizontalmente para comparar todas as colunas ↔

Mapa de fatores de valor e responsabilidades
Condição observadaO que medir antes do projetoDecisão da DPS / equipeBase econômica
Taxa externa de conversão elevadaTaxa/propriedade/custos de serviços equivalentes e volume real.Comparar custos variáveis e fixos próprios para o mesmo escopo.Diferença incremental de internalização, não receita total da marca.
Capacidade própria subutilizadaCenário de demanda desfavorável, turnos e encargos operacionais fixos.Comparar capacidade por fases e continuidade da terceirização.Necessidade de caixa, rampa e exposição à utilização.
Estimativa de capital incompletaLista de processos/OEMs, local, utilidades, testes e estoque.Elaborar orçamento completo do proprietário.Financiamento inicial total, não apenas o valor das máquinas.
Prontidão para lançamento/operaçãoEquipe, qualidade, manutenção e critérios de aceitação de fornecedores.Coordenar partida por fases e fornecimento externo mantido.Caixa real da transição e produção comercial aceita.

Comparar terceirização e propriedade da fábrica

Deslize horizontalmente para comparar todas as colunas ↔

Comparação do escopo do projeto
DecisãoProdução por contratoUnidade própria
Responsabilidade pela produçãoDefinir qualificação de fornecedores, termos de serviço e responsabilidades mantidas pela marca.Incluir responsabilidades por processo, embalagem, local, equipe, qualidade e manutenção.
Volume e flexibilidadeComparar lotes mínimos, prazo de entrega e demanda real dos clientes.Planejar cenário de baixa utilização e custos fixos, incluindo alternativas por fases.
Financiamento do lançamentoIncluir taxas, frete, armazenamento e modelo acordado de propriedade dos materiais.Incluir escopo instalado, rampa e capital de giro com a mesma base de custos.

Copacking vs. fabricação interna: compare os custos incrementais com base no mesmo volume.

Esta comparação hipotética separada mantém constantes as vendas e os materiais da marca; eles se anulam na decisão de internalização. A calculadora de fábrica isolada usa a contribuição total do produto e responde a uma questão diferente. Não some os dois resultados. Exemplo: 1.400.000 kg bons/ano, taxa externa de conversão de $1,20/kg, custo incremental interno de conversão de $0,55/kg e custo fixo próprio de $900.000/ano.

Deslize horizontalmente para comparar todas as colunas ↔

Diferença anual ilustrativa no custo de internalização / USD
Base de custos equivalenteContinuar a produção terceirizadaOperação própria
Custo variável de conversão1,400,000 × $1.20 = $1,680,0001,400,000 × $0.55 = $770,000
Custo fixo operacional adicional da unidade própriaNenhum custo fixo de nova fábrica presumido nesta comparação restrita$900,000
Custo anual de conversão total comparado$1,680,000$1,670,000
Diferença anual estabilizada de custosAlternativa atualApenas $10.000 mais baixa antes de logística adicional/diferenças
Materiais, vendas da marca, qualificação e logísticaUsar custos reais de propriedade/contratoIncluir diferenças separadamente; não presumir que se anulam quando forem diferentes
Implicação para investimentoNenhum investimento em nova unidade própria nesta comparaçãoUma diferença anual de $10.000 não justifica, por si só, o capital isolado de $5.725.000 para a fábrica.

Investimento na primeira fábrica de alimentos: equipamentos, adaptação e financiamento da partida.

Compare propostas com o mesmo serviço de produto, limites de responsabilidade dos fornecedores e base de aceitação. O valor abaixo é um exemplo transparente para planejamento, não uma faixa de preço de mercado, estimativa de fornecedor ou cotação da DPS.

Orçamento ilustrativo baseado no escopo / USD
Categoria de custoValor presumido
Engenharia de produto / processo e interfaces$360,000
Provisão definida para componentes configurados / OEM$1,260,000
Instalação mecânica / elétrica em campo$690,000
Integração de instrumentação e controles$360,000
Comissionamento e suporte à aceitação$210,000
Treinamento, documentação e encerramento$120,000
Escopo definido do projeto$3,000,000
Acréscimos separados no local / instalação$1,500,000
Contingência de capital (15%)$675,000
Custo separado e pontual de partida / parada$200,000
Capital de giro incremental$350,000
Desembolso inicial total$5,725,000

O escopo definido pressupõe que frete aplicável, encargos de aquisição e impostos estejam incluídos na estimativa do proprietário. Acrescente explicitamente custos civis, terreno / estrutura, OEM, ambientais, de validação e licenciamento que faltarem. Preço real depende das condições do local e de campo, do serviço, do acesso à produção e do escopo cotado pelo fornecedor. Financiamento excluído.

Caso operacional detalhado

Caso hipotético de primeira fábrica isolada: escopo definido de processo/equipamentos/engenharia/instalação de $3.000.000 + $1.500.000 para local/adequação separada + contingência de 15% de $675.000 + custo separado de lançamento pelo proprietário de $200.000 + capital de giro de $350.000 = caixa inicial de $5.725.000. A 250 dias × 7 horas produtivas programadas/dia × 1.600 kg bons/h × 55% de realização, a produção potencial é de 1.540.000 kg, limitada à demanda de 1.400.000 kg. Preço líquido de $4,20/kg menos custo variável incremental de $2,60/kg gera contribuição bruta de $2.240.000; deduzindo $900.000 de operação fixa anual, o caixa líquido estabilizado é de $1.340.000. A realização bruta no primeiro ano é de 45%, gerando caixa líquido de $108.000 no primeiro ano. Todas as economias históricas de materiais, mão de obra, energia, limpeza e manutenção são zero. Esse resultado isolado não é o valor incremental de deixar de usar uma empresa terceirizada.

Calculado com essas premissas: benefício líquido anual estabilizado de $1.340.000; caixa líquido no primeiro ano de $108.000; retorno em mais de 5 anos; VPL de cinco anos a 10% de −$1.765.346. Altere as premissas abaixo para testar outro cenário.

Fluxo de caixa de uma fábrica independente vs. decisão de internalizar a produção.

Substitua os valores ilustrativos por valores próprios medidos ou cotados. O modelo antes de impostos, desalavancado e de cinco anos usa kg aprovados, contribuição limitada pela demanda e economias da operação-base verificadas separadamente; não é uma cotação de projeto.

USD / modelo de avaliação de 5 anos / antes de impostos, desalavancado

Exemplo de análise preliminar independente da primeira fábrica

O padrão é um cenário isolado de nova operação, não uma modernização de fábrica existente nem a diferença incremental em relação à continuidade da produção terceirizada. Economias históricas são zero. O tempo produtivo programado e kg bons/h representam a nova unidade. A operação fixa anual inclui $600.000 em folha/supervisão, $200.000 em ocupação/despesas gerais e $100.000 em serviços/suporte; mão de obra, materiais, embalagens e utilidades incrementais do produto estão no custo variável.

Investimento total e capital de giro

Calendário e taxa de produção aprovada limitada pela restrição

Economias verificadas na operação-base e custos operacionais adicionais

Rampa, desconto e retorno-alvo

Investimento inicial em caixa
$5.72M

Inclui contingência, partida e capital de giro

Benefício líquido anual estabilizado
$1.34M

Caixa operacional incremental antes de impostos

Retorno do caixa
Além de 5 anos

Inclui a premissa de rampa do primeiro ano

VPL em 5 anos
−$1.77M

Com desconto anual de 10%

ROI anual de caixa estabilizado
23.4%

Benefício líquido anual ÷ investimento inicial em caixa

ROI líquido de caixa em 5 anos
-4.5%

Ganho acumulado líquido ÷ investimento inicial em caixa

Vendas incrementais modeladas: 1.400.000 kg/ano com contribuição de $1,60/kg. O limite de demanda restringe as vendas. O cenário-base não alcança o retorno descontado exigido em cinco anos. Caixa líquido no primeiro ano: $108.000.

Realização necessária para atingir o retorno operacional-alvo

Inviável

Demanda, tempo, contribuição ou outros benefícios de caixa não atingem a meta de 5 anos com essas premissas.

A exportação CSV é local. Nenhuma entrada é enviada.

Caixa acumulado do projeto

BaseCenário desfavorável

Deslize o gráfico para comparar os cinco anos ↔

Fluxo de caixa acumulado do projeto em cinco anosO cenário-base começa em −$5.725.000 e termina em −$257,000. O cenário desfavorável termina em −$4,681,120. Os valores anuais estão na tabela abaixo.−$7.55M−$4.80M−$2.05M$699.5k0Inicial: −$5.725.000InicialAno 1: −$5.617.000Ano 1Ano 2: −$4.277.000Ano 2Ano 3: −$2.937.000Ano 3Ano 4: −$1.597.000Ano 4Ano 5: −$257.000Ano 5
Caixa acumulado sem desconto. O VPL desconta separadamente os fluxos no fim de cada ano; a recuperação do capital de giro é zero por padrão.

Inspecionar fluxo de caixa anual e sensibilidade

Deslize horizontalmente para comparar todas as colunas ↔

Fluxos de caixa do caso-base
AnoCaixa líquidoCaixa acumuladoCaixa descontado
Inicial−$5,725,000−$5,725,000−$5,725,000
Ano 1$108,000−$5,617,000$98,182
Ano 2$1,340,000−$4,277,000$1,107,438
Ano 3$1,340,000−$2,937,000$1,006,762
Ano 4$1,340,000−$1,597,000$915,238
Ano 5$1,340,000−$257,000$832,035

Deslize horizontalmente para comparar todas as colunas ↔

Premissas de sensibilidade não são previsões
CasoBenefício anualVPLRetorno do caixa
Cenário desfavorável$578,400−$5,306,609Além de 5 anos
Base$1,340,000−$1,765,346Além de 5 anos
Cenário favorável$1,564,000−$1,028,2094,53 anos

Cenário desfavorável: custos de instalação e do local +20%, realização ×0,75 e contribuição unitária reduzida em 20% de seu valor absoluto. Cenário favorável: realização ×1.15, limitada a 100%, e contribuição unitária aumentada em 10% de seu valor absoluto. O limite de demanda continua valendo.

Base de cálculo

  • Fluxo de caixa antes de impostos em cinco anos. Financiamento, depreciação e revenda do ativo estão excluídos.
  • O caixa inicial inclui contingência, custos de partida e capital de giro; o primeiro ano reflete a rampa.
  • A produção é limitada pela demanda. Conte cada ganho de produção ou economia verificada uma única vez.

Alternativas para a partida da primeira fábrica: exposição a serviços pontuais

Separadamente do caso anual isolado, comparar dois planos de lançamento/transferência após cobertura viável por estoque ou continuidade de empresa terceirizada. Usar margem de contribuição perdida realmente não coberta e custo adicional de transição. Não contabilizar a diferença pontual como economia anual.

Ativar JavaScript

Prepare um escopo de equipamentos/modernização para o projeto da marca à fábrica.

Prepare as informações abaixo, exporte as premissas que modelou e converse com a DPS sobre as dúvidas. Uma variável não medida é uma questão a resolver, não motivo para inventar precisão.

Converse sobre este projeto ↗

Os dados da lista e do modelo permanecem neste navegador até você optar por compartilhá-los.

Perguntas frequentes sobre equipamentos e modernização de fábricas no modelo da marca à fábrica.

Eliminar a taxa da empresa terceirizada é suficiente para justificar uma fábrica?
Não. Comparar custos variáveis próprios, toda a operação fixa adicional, capital, lançamento, capital de giro e diferenças de serviços para a mesma demanda real.
Por que o lucro isolado da fábrica pode parecer atraente enquanto as economias da internalização são pequenas?
Vendas ou margem do produto da marca podem já existir na produção terceirizada. A decisão incremental valoriza apenas custos e benefícios que mudam entre as alternativas.
A primeira fábrica deve ser dimensionada pela previsão mais otimista?
Comparar demanda realista, utilização em cenário desfavorável, capacidade faseada viável e continuidade do fornecimento externo. Custos fixos e necessidade de financiamento permanecem mesmo com baixa utilização da linha.
Estes preços ou retornos são um compromisso da DPS?
Não. Os valores de exemplo servem para tornar a análise do caso de negócio verificável. O escopo, os preços, o cronograma, as economias e o desempenho reais exigem avaliação e acordo específicos para o projeto.
O que incluir na primeira conversa com a DPS?
Traga o mix de produtos e embalagens, a base operacional, a meta comercial, os ativos que serão mantidos, as restrições do local, a janela de parada disponível e as opções de capital em consideração. Identifique o que ainda precisa ser medido ou testado pelo fornecedor.

Converse sobre seu projeto de planejamento da marca à fábrica

Traga requisitos do produto, prioridades operacionais e restrições do local para uma conversa inicial de escopo com a DPS.

Primeira fábrica ou produção terceirizada

A ABIA publica materiais sobre produção, investimentos e sustentabilidade na indústria de alimentos. Eles ajudam a contextualizar a decisão, mas não respondem se uma empresa deve terceirizar ou construir sua primeira unidade. Essa comparação exige demanda provável, custo de conversão por lote e capital disponível para instalação e operação.

Modele lado a lado a fabricação contratada, uma unidade própria em fases e uma planta completa usando o mesmo mix e volume vendável. Inclua mudanças de receita, requisitos de qualidade, logística, utilidades, equipe e custo de partida. Identifique riscos que dependem de cliente, fornecedor ou local e teste cenários de utilização. As publicações setoriais não substituem cotações nem análise financeira específica.

Fontes e referências